Rakbank
- 3.26Kالمراجعات
- 4.5
- المطوّر
- RAKBANK
- تاريخ الإصدار
- 02/08/2011
لقطات الشاشة
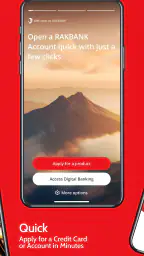
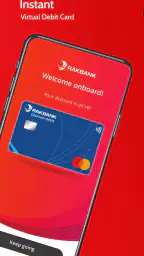
عندما أحتاج إلى إنجاز مهمة مصرفية بسرعة من الهاتف، لا أريد تطبيقًا يربكني بقوائم طويلة أو يجعلني أتنقل بين شاشات كثيرة قبل أن أصل إلى حسابي. من هذا المنطلق اختبرت Rakbank باعتباره تطبيقًا ماليًا من تطوير RAKBANK، ووجدته موجّهًا إلى الاستخدام اليومي أكثر من كونه أداة لإدارة مالية معقدة. فكرته العملية واضحة: تبدأ من الهاتف، تراجع وضعك المصرفي، تنفذ ما تحتاجه، ثم تعود إلى يومك بأقل قدر ممكن من الخطوات.
التطبيق مجاني ومصنّف ضمن الشؤون المالية، مع تصنيف عمري PEGI 3، لذلك يبدو مناسبًا لجمهور واسع من مستخدمي الخدمات المصرفية الرقمية. وجوده منذ عام 2011 يمنحه حضورًا طويلًا في هذا المجال، بينما الإصدار الحالي 350.71.0 يعمل على الأجهزة التي تستخدم نظامًا يبدأ من 8.1. هذه نقطة مهمة لمن لا يغيّر هاتفه باستمرار، لكنها لا تعني أن التجربة ستكون متطابقة على كل جهاز؛ فسرعة الهاتف وطريقة إدارته للتطبيقات تؤثران في الإحساس العام.
من الحاجة اليومية إلى النتيجة: كيف أستخدم Rakbank؟
البداية: عندما أحتاج إلى رؤية واضحة قبل اتخاذ القرار
أبدأ عادةً من موقف بسيط: أريد معرفة وضعي المالي قبل دفع فاتورة، أو التأكد من أن رصيدًا معينًا أصبح متاحًا، أو مراجعة حركة حديثة بدل البحث عن رسالة قديمة. هنا تكون قيمة التطبيق في جمع نقطة البداية داخل الهاتف. لا أحتاج إلى فتح متصفح أو تذكر عنوان موقع أو الجلوس أمام الحاسوب، وهذا وحده يختصر وقتًا مهمًا في المواقف العادية.
أكثر ما أعجبني في هذا النوع من الاستخدام هو أن التطبيق يضع المعلومة المصرفية في سياقها العملي. بدل أن أتعامل مع الحساب كصفحة جامدة، أستطيع أن أبدأ بالسؤال الحقيقي: هل المبلغ المتاح يكفي؟ هل العملية الأخيرة ظهرت؟ هل أحتاج إلى متابعة حركة معينة؟ هذه الطريقة تجعل التطبيق مفيدًا لمن يريد اتخاذ قرار سريع، لا لمن يفتح الخدمات المصرفية لمجرد التصفح.
مع ذلك، أنصح بأن يدخل المستخدم إلى التطبيق وهو يعرف ما يريد إنجازه. التطبيقات المصرفية لا تكون أفضل عندما تتحول إلى مساحة للتجربة العشوائية، خصوصًا إذا كان المستخدم يتعامل مع أكثر من حساب أو يحتاج إلى التحقق من تفاصيل عملية مالية. تحديد الهدف مسبقًا يقلل فرص الضغط على خيار غير مقصود، ويجعل الانتقال بين الشاشات أكثر هدوءًا.
الخطوة الأولى: الدخول والتحقق من المعلومات
بعد فتح التطبيق، تكون الأولوية عندي هي الوصول الآمن إلى الحساب ثم قراءة المعلومات قبل لمس أي خيار تنفيذي. هذه عادة صغيرة لكنها مهمة: أراجع اسم الحساب أو وصف العملية والمبلغ والجهة المستفيدة قبل المتابعة. في التطبيقات المالية، الثواني التي أقضيها في المراجعة أفضل بكثير من محاولة تصحيح تحويل أو دفع بعد تأكيده.
الواجهة المصرفية الجيدة لا تقاس بعدد الخيارات التي تعرضها، بل بقدرتها على منع الالتباس. وفي تجربتي، يكون الوضوح قبل التنفيذ أهم من السرعة وحدها. إذا كنت تستخدم التطبيق لأول مرة، فلا تتعامل مع كل زر على أنه اختصار؛ اقرأ العناوين، وانتبه إلى الفرق بين مراجعة الحركة وبدء عملية جديدة، ولا تغادر الشاشة قبل التأكد من أن ما تراه هو الحساب الصحيح.
ومن المفيد أيضًا أن تجعل مراجعة الحساب عادة منفصلة عن تنفيذ المدفوعات. أفتح التطبيق أولًا لأفهم الصورة، ثم أقرر إن كانت هناك حاجة إلى إجراء. هذا الأسلوب يقلل التسرع، خاصة عندما أستخدم الهاتف في مكان مزدحم أو أثناء التنقل، حيث قد لا أكون مركزًا بما يكفي لإتمام عملية مالية حساسة.
الخطوة الثانية: الانتقال من المعلومة إلى الإجراء
بعد التأكد من التفاصيل، تأتي المرحلة التي يثبت فيها التطبيق قيمته الفعلية: تحويل المعرفة إلى خطوة عملية. قد يكون المطلوب متابعة حركة، إدارة دفعة، أو التعامل مع خدمة مصرفية متاحة من الهاتف. ما أبحث عنه هنا ليس كثرة الأدوات، بل تسلسل مفهوم يبدأ من الحساب الصحيح وينتهي بتأكيد واضح.
أتعامل مع هذه المرحلة على شكل ثلاث وقفات قصيرة. أولًا أحدد مصدر المبلغ أو الحساب الذي ستخرج منه العملية. ثانيًا أراجع الجهة أو الغرض والمبلغ. ثالثًا أبحث عن شاشة تؤكد أن الطلب اكتمل بدل اعتبار الانتقال إلى صفحة جديدة دليلًا كافيًا. هذا الأسلوب ليس خاصًا بالتطبيق وحده، لكنه مهم عند استخدامه لأن الهاتف قد يعرض إشعارات أو رسائل أخرى تقطع التركيز في منتصف العملية.
الميزة العملية هنا أنني لا أضطر إلى تأجيل المهمة حتى أصل إلى جهاز آخر. إذا كنت في المنزل وأراجع ميزانية الأسبوع، يمكنني الانتقال من معرفة الرصيد إلى اتخاذ قرار مباشرة. وإذا كنت خارج المنزل، أستطيع التعامل مع الحاجة في وقتها بدل الاعتماد على الذاكرة. هذه المرونة هي السبب الرئيسي الذي يجعل تطبيقًا مصرفيًا مثل هذا أكثر فائدة من زيارة الفرع في كل مرة.
مثال واقعي: من مراجعة الرصيد إلى إتمام مهمة
لنفترض أنني أريد دفع التزام شهري، لكنني غير متأكد من المبلغ المتاح. أفتح التطبيق، أراجع الحساب والحركات الأخيرة، ثم أقارن المبلغ المطلوب بما أراه قبل اتخاذ أي خطوة. إذا كانت الصورة واضحة، أنتقل إلى الإجراء المناسب وأراجع التفاصيل مرة ثانية في شاشة التأكيد. بعد ذلك أحتفظ بإشعار الإنجاز أو أعود إلى سجل الحركة لأتأكد من أن العملية ظهرت بالطريقة المتوقعة.
هذا السيناريو يوضح الفرق بين استخدام التطبيق كآلة تنفيذ وبين استخدامه كجزء من سير عمل كامل. البداية ليست الضغط على زر الدفع، بل جمع المعلومة. والنتيجة ليست ظهور شاشة جديدة، بل التأكد من أن المهمة وصلت إلى نهايتها. هذه النقطة مفيدة خصوصًا لمن يدير مصروفات الأسرة، لأن الخطأ غالبًا لا يحدث بسبب صعوبة العملية نفسها، بل بسبب تخطي خطوة المراجعة.
لو كنت أساعد شخصًا أقل خبرة بالهواتف، فسأطلب منه تنفيذ هذا المسار ببطء: فتح الحساب، قراءة التفاصيل، اختيار العملية، مراجعة المبلغ، ثم التأكد من النتيجة. لا أنصح بإرسال بيانات الدخول أو ترك الهاتف مفتوحًا لشخص آخر، حتى لو كان الهدف مجرد المساعدة. الأفضل أن يتعلم المستخدم أين يجد المعلومات وكيف يعود خطوة إلى الخلف إذا شعر بالارتباك.
تسليم المهمة: ما الذي يحدث بين التطبيق وبقية حياتي المالية؟
لا يعيش التطبيق وحده؛ فهو يتصل بعادات أخرى مثل متابعة الرسائل، حفظ الإيصالات، وتسجيل المصروفات. لذلك أتعامل مع كل عملية على أنها تسليم بين التطبيق ومرحلة لاحقة. إذا أنجزت دفعة، أحتاج إلى تذكرها عند مراجعة ميزانيتي. وإذا راجعت حركة، فقد أحتاج إلى مقارنتها بإيصال أو بعملية شراء فعلية.
هنا تظهر فائدة استخدام التطبيق في وقت قريب من الحدث المالي. عندما أراجع العملية مباشرة، تكون التفاصيل حاضرة في ذهني، وأستطيع اكتشاف أي التباس قبل أن يتراكم. أما إذا أجلت المراجعة، فقد يصبح من الصعب تذكر سبب حركة معينة أو ربطها بمصروف محدد. لذلك أرى أن أفضل استخدام له ليس فتحه مرة واحدة في نهاية الشهر فقط، بل إدخاله في لحظات القرارات المالية المهمة.
ومن ناحية أخرى، لا أتعامل مع التطبيق كبديل كامل عن التنظيم الشخصي. هو نقطة وصول إلى الخدمات المصرفية، لكنه لا يحل تلقائيًا محل دفتر الميزانية أو جدول المصروفات أو المراجعة الشهرية. إذا كان هدفك بناء خطة مالية شاملة، فستحتاج إلى طريقة إضافية لترتيب أهدافك، بينما يظل التطبيق مناسبًا للتنفيذ والمتابعة القريبة من الحساب.
النتيجة: لماذا يكون التطبيق مفيدًا في الروتين اليومي؟
النتيجة الأفضل التي حصلت عليها من استخدام Rakbank هي تقليل المسافة بين السؤال والإجابة. بدل أن أسأل نفسي هل أستطيع دفع مبلغ أو هل وصلت حركة معينة، أستطيع فتح التطبيق والتحقق ثم اتخاذ قرار مبني على معلومات حديثة. هذه السرعة لا تعني أنني أستغني عن الحذر، لكنها تمنحني سيطرة أكبر على وقتي.
أرى أن التطبيق مناسب خصوصًا لمن يعتمد على الهاتف في أغلب مهامه، ولمن يريد الوصول إلى الخدمات المصرفية دون الالتزام بزيارة فرع لكل طلب. كذلك قد يناسب المستخدم الذي يراجع حسابه أثناء التنقل أو يحتاج إلى متابعة متكررة بدل انتظار كشف دوري. وجوده على متجر التطبيقات مع متوسط تقييم يبلغ 4.5 من عدد كبير من المستخدمين، إلى جانب أكثر من مليون تثبيت، يشير إلى انتشار عملي واسع، لكنه لا يلغي ضرورة اختبار ملاءمته لاحتياجاتك أنت.
أما بالنسبة إلى السعر، فكونه مجانيًا يجعل تجربة التطبيق سهلة من ناحية البدء، خصوصًا لمن يريد الانتقال من الاعتماد على الموقع أو الزيارة المباشرة إلى الهاتف. لكن المجانية لا ينبغي أن تكون العامل الوحيد في قرارك؛ الأهم هو أن تكون طريقة الاستخدام مفهومة لك، وأن تشعر بالراحة أثناء مراجعة العمليات الحساسة.
ثلاثة أساليب جعلت تجربتي أكثر أمانًا وفعالية
- أفصل بين المراجعة والتنفيذ: أفتح الحساب أولًا لأفهم الرصيد والحركات، ثم أبدأ العملية في خطوة مستقلة. هذا يمنعني من اتخاذ قرار سريع بسبب رقم رأيته من دون سياق.
- أتعامل مع شاشة التأكيد كمرحلة إلزامية: أراجع الحساب والمبلغ والجهة قبل الإنهاء، ثم أبحث عن دليل واضح على اكتمال المهمة. لا أعتبر مجرد الضغط على زر كافيًا.
- أربط التطبيق بسجل مصروفاتي: بعد العملية، أسجل الغرض منها في طريقتي الخاصة لمتابعة الميزانية. بهذه الطريقة لا يبقى التطبيق مجرد مكان لعرض الحركات، بل يصبح جزءًا من دورة مالية مفهومة.
هذه الأساليب ليست ميزات مخفية بالمعنى التقني، لكنها تغيّر طريقة الاستفادة من التطبيق. كثير من المستخدمين يبحثون عن زر أسرع، بينما القيمة الحقيقية تظهر عندما يبنون حوله روتينًا يقلل الأخطاء ويحافظ على صورة واضحة للمصروفات.
مقارنته بالبدائل المعتادة في الخدمات المصرفية
مقابل زيارة الفرع، يمنحني التطبيق سرعة ومرونة أكبر في المهام اليومية، لكنه لا يقدم الإحساس نفسه بالمساعدة المباشرة عندما تكون المشكلة معقدة أو تحتاج إلى شرح شخصي. ومقابل استخدام موقع البنك من متصفح الهاتف، تبدو تجربة التطبيق أكثر ملاءمة لمن يكرر الدخول من الجهاز نفسه، لأن الوصول إليه يصبح جزءًا ثابتًا من الروتين بدل البحث عنه كل مرة.
أما مقارنةً بتطبيقات الميزانية المستقلة، فالفارق في الهدف واضح. تطبيق الميزانية يساعد عادةً على تصنيف الإنفاق والتخطيط، بينما Rakbank يضع الخدمات المصرفية والحساب في المقدمة. لذلك لا أستبدل أحدهما بالآخر إذا كنت أريد إدارة مالية متكاملة. أستخدم التطبيق المصرفي لمعرفة ما يحدث وتنفيذ ما أحتاجه، وأستخدم أداة تنظيم أخرى إذا كنت أريد تحليل العادات أو بناء أهداف ادخار.
وبالنسبة إلى من يفضل التعامل النقدي أو لا يحتاج إلى مراجعة حسابه إلا نادرًا، قد لا يضيف التطبيق قيمة كبيرة. كذلك قد يكون الموقع أو الفرع أفضل لمن يشعر أن شاشة الهاتف صغيرة على مراجعة التفاصيل، أو لمن يريد طرح أسئلة كثيرة قبل إجراء مالي. الاختيار هنا ليس مسابقة بين القنوات؛ القناة الأفضل هي التي تناسب نوع المهمة ومستوى راحتك.
أين يتعطل سير العمل؟
أكبر نقطة احتكاك في أي تطبيق مصرفي هي أن المستخدم لا يستطيع التعامل معه باستخفاف. إذا كنت مستعجلًا، أو تتنقل بين تطبيقات كثيرة، أو تستخدم هاتفًا بطيئًا، فقد تصبح قراءة التفاصيل أقل راحة. كما أن الاعتماد على الهاتف يعني أن البطارية والاتصال والقدرة على التركيز تدخل ضمن التجربة، حتى لو كان التطبيق نفسه سهلًا.
هناك أيضًا فرق بين إنجاز مهمة بسيطة وفهم مشكلة غير واضحة. إذا ظهرت حركة لا تتعرف إليها، أو احتجت إلى تفسير لإجراء مصرفي، فلن يكون فتح التطبيق وحده كافيًا دائمًا؛ ستحتاج إلى متابعة الموضوع عبر قناة الدعم المناسبة. لهذا السبب لا أنصح باستخدامه باعتباره الحل الوحيد لكل سؤال مالي. قوته الأساسية في الوصول والتنفيذ والمتابعة، لا في استبدال كل أشكال المساعدة.
ومن القيود العملية أن المستخدم الجديد قد يحتاج إلى بعض الوقت ليعتاد ترتيب القوائم ومسار العمليات. لا أرى هذا عيبًا قاتلًا، لكنه سبب كافٍ لعدم تنفيذ مهمة حساسة للمرة الأولى تحت ضغط الوقت. جرّب التنقل في أوقات هادئة، وتعلم أين تجد الحساب والحركات وخيارات الإجراء، ثم استخدمه لاحقًا عندما تكون الحاجة حقيقية.
إذا كان هاتفك يعمل بإصدار أقدم من الحد الأدنى المطلوب، فلن يكون تثبيت التطبيق خيارًا مناسبًا على ذلك الجهاز. أما على جهاز يدعم الإصدار المطلوب، فالأفضل إبقاء النظام والتطبيق في حالة محدثة عندما تتوفر التحديثات، مع تجنب تثبيته على هاتف مشترك أو ترك جلسة مصرفية مفتوحة بعد الانتهاء.
لمن أوصي به، ولمن أفضّل له خيارًا آخر؟
أوصي بـ Rakbank لمن يريد إدارة علاقته المصرفية من الهاتف، ويقدّر الوصول السريع إلى معلومات الحساب وتنفيذ المهام اليومية دون زيارة الفرع. وهو مناسب أيضًا لمن يستطيع الالتزام بمراجعة التفاصيل قبل التأكيد، لأن سهولة الوصول تكون مفيدة فقط عندما ترافقها عادات استخدام مسؤولة.
أما إذا كنت تبحث عن تحليل شامل للإنفاق، أو تصنيف تلقائي لعاداتك، أو تخطيط مالي طويل الأمد، فلن أعتبره الأداة الوحيدة التي تحتاج إليها. وإذا كنت لا ترتاح للعمليات المالية على شاشة صغيرة، أو تفضل التحدث إلى موظف عند كل خطوة، فالقنوات التقليدية قد تكون أفضل لك. التطبيق ليس بديلًا عن الحكم الشخصي؛ هو وسيلة تجعل الوصول إلى البنك أسرع.
بعد استخدامه ضمن هذا المسار من البداية إلى النتيجة، أراه تطبيقًا عمليًا أكثر من كونه تجربة استعراضية. قوته في اختصار الطريق بين معرفة وضع الحساب واتخاذ الإجراء، وفي جعله جزءًا من الروتين اليومي على الهاتف. وفي المقابل، يحتاج إلى تركيز ومراجعة، ولا يحل محل أدوات الميزانية أو المساعدة البشرية في الحالات المعقدة.
خلاصة رأيي أنني سأرشحه لصديق يريد قناة مصرفية رقمية واضحة ومجانية، بشرط أن يستخدمها بهدوء لا بعجلة. ابدأ بالمعلومة، راجع التفاصيل، نفّذ ما تحتاجه، ثم تأكد من النتيجة. بهذه الطريقة تتحول عبارة رقمي بلمسة إنسانية من وصف مختصر إلى تجربة عملية: هاتفك يصبح نقطة البداية، لكن القرار النهائي يظل بين يديك.
أبرز المزايا
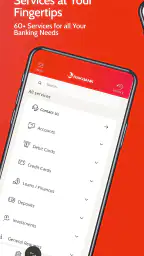
- فتح الحساب وإدارة الخدمات المصرفية مباشرة من الهاتف.
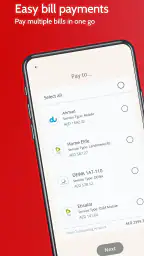
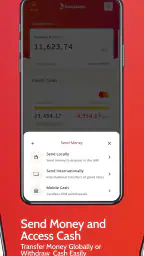
- إمكانية تحويل الأموال ودفع الفواتير دون زيارة الفرع.
- دعم تسجيل الدخول بالبصمة أو التعرف على الوجه.
- عرض تفاصيل البطاقات والمعاملات والتنبيهات المالية بوضوح.
- الوصول السريع إلى مواقع أجهزة الصراف والفروع التابعة للبنك.
القيود
- يتطلب التطبيق اتصالاً مستقراً بالإنترنت لتنفيذ معظم العمليات.
- قد تختلف بعض الخدمات المتاحة حسب نوع الحساب أو البطاقة.
- إجراءات التحقق الأمني قد تكون مزعجة عند تغيير الجهاز.
- واجهة التطبيق قد تبدو مزدحمة للمستخدم الجديد في البداية.
- قد تتأخر بعض الإشعارات أو تحديثات الرصيد أحياناً.
الأسئلة الشائعة
ما هو تطبيق Rakbank وما الخدمات التي يقدمها؟
تطبيق Rakbank هو المنصة المصرفية الرقمية لبنك رأس الخيمة الوطني، ويتيح للعملاء إدارة حساباتهم وبطاقاتهم من الهاتف. بعد تسجيل الدخول يمكن عادةً الاطلاع على الرصيد وكشوف الحساب، تحويل الأموال، دفع الفواتير، إدارة البطاقات، متابعة المعاملات وطلب بعض الخدمات المصرفية. تختلف المزايا المتاحة حسب نوع الحساب، الدولة، تحديث التطبيق وإجراءات الأمان المعتمدة من البنك.
هل يمكن فتح حساب أو التقدم بطلب للحصول على بطاقة عبر تطبيق Rakbank؟
قد يوفّر تطبيق Rakbank إمكانية بدء طلب فتح حساب أو التقدم لبعض المنتجات، مثل البطاقات أو التمويل، دون الحاجة إلى زيارة الفرع في كل الحالات. ومع ذلك، لا يعني إرسال الطلب الموافقة الفورية؛ إذ قد يطلب البنك مستندات إضافية والتحقق من الهوية والدخل والإقامة. يُنصح بقراءة الشروط والرسوم والتأكد من استيفاء متطلبات الأهلية قبل تقديم الطلب.
ما مدى أمان استخدام تطبيق Rakbank للخدمات المصرفية؟
يعتمد التطبيق على وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي، إشعارات المعاملات وربما التحقق البيومتري على الأجهزة المدعومة. ولتقليل المخاطر، نزّل التطبيق من المتجر الرسمي فقط، ولا تشارك كلمة المرور أو رموز التحقق مع أي شخص، وتجنب استخدام شبكات واي فاي عامة لتنفيذ التحويلات. كما يجب تحديث نظام الهاتف والتطبيق باستمرار.
هل يفرض Rakbank رسوماً على التحويلات أو الخدمات داخل التطبيق؟
قد تكون بعض العمليات داخل تطبيق Rakbank مجانية، بينما قد تُفرض رسوم على أنواع معينة من التحويلات المحلية أو الدولية، إصدار البطاقات، السحب النقدي، صرف العملات أو الخدمات المرتبطة بالحساب. تختلف الرسوم وفق المنتج والقناة والعملة والوجهة، لذلك لا ينبغي الاعتماد على تجربة مستخدم أخرى. راجع جدول الرسوم الرسمي الظاهر في التطبيق أو الموقع قبل تأكيد أي عملية.
ماذا أفعل إذا تعذر تسجيل الدخول أو ظهرت مشكلة في تطبيق Rakbank؟
إذا واجهت مشكلة في تسجيل الدخول، تحقق أولاً من اتصال الإنترنت، حدّث التطبيق، وأعد تشغيل الهاتف، ثم تأكد من إدخال بياناتك بطريقة صحيحة. لا تكرر المحاولات بشكل مفرط حتى لا يتم تعليق الوصول مؤقتاً. عند نسيان كلمة المرور أو فقدان الهاتف، استخدم خيارات الاسترداد الرسمية أو تواصل مع خدمة عملاء البنك عبر القنوات المنشورة رسمياً، ولا تعتمد على أرقام أو روابط غير موثوقة.


